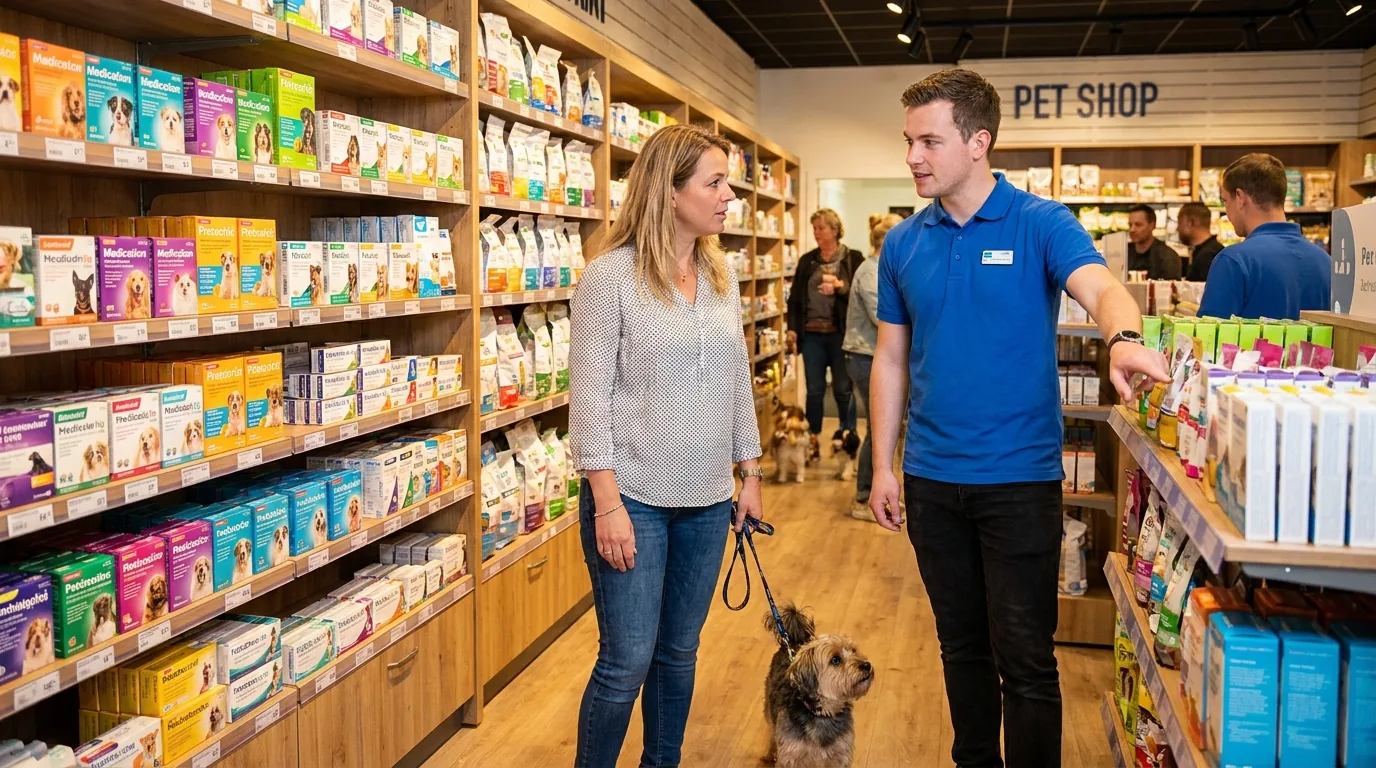
Se você tem ou quer abrir um pet shop, a contabilidade para pet shop em Santana de Parnaíba ajuda a separar corretamente venda (sem ISS) de serviço (com ISS), escolher o CNAE certo e emitir nota sem erro.
O ponto de partida é mapear suas receitas e alinhar o cadastro fiscal, seguindo as regras do ISS na LC 116/2003 e do Simples Nacional na LC 123/2006.
Contabilidade “sem ISS” no pet shop: quando é verdade
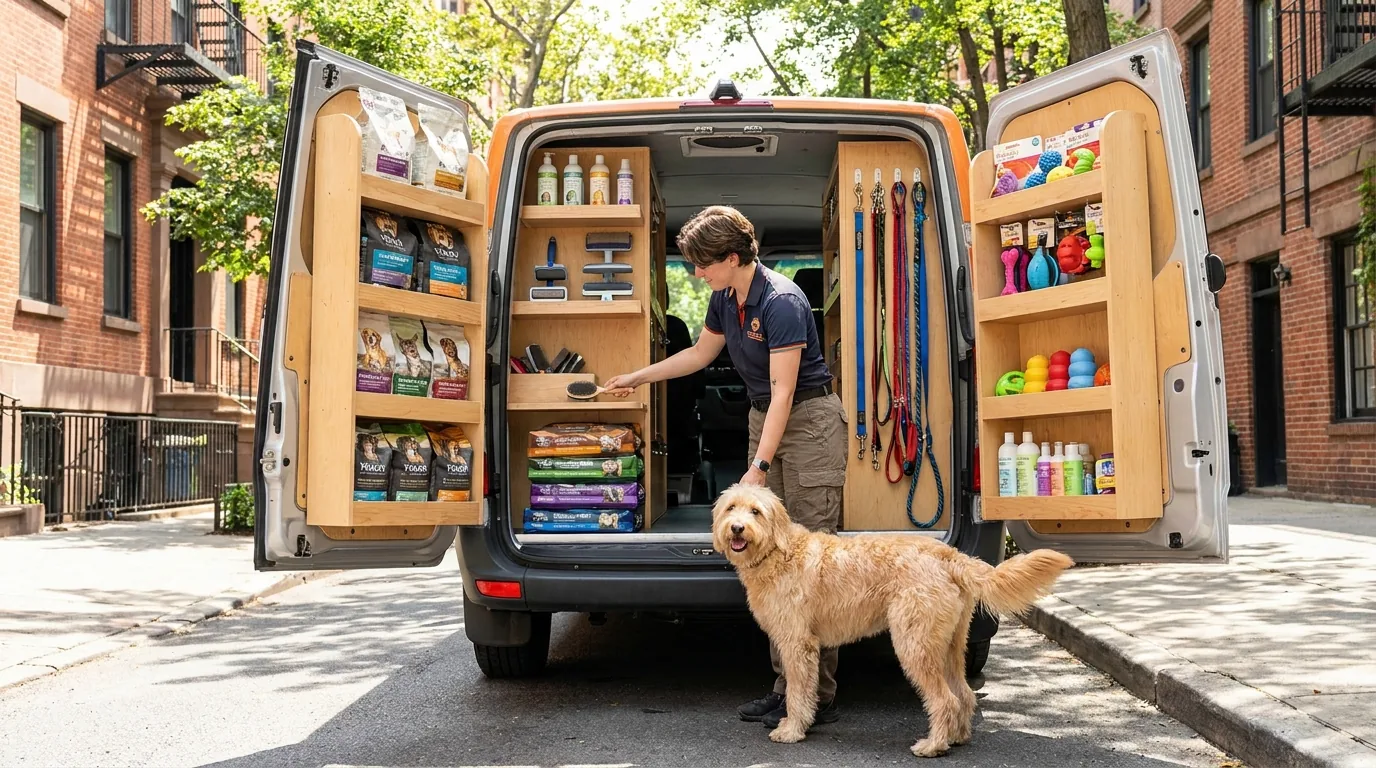
“Sem ISS” faz sentido quando o pet shop atua como comércio, vendendo ração, medicamentos veterinários, acessórios e itens de higiene. Nessa situação, a receita nasce da circulação de mercadorias, e não da prestação de serviços. O imposto municipal não é o centro do cálculo.
O problema começa quando o caixa mistura banho e tosa, hospedagem, estética, adestramento ou outras rotinas com cara de serviço.
Aí o ISS pode entrar, e a empresa precisa registrar isso do jeito certo. Misturar receita de comércio com serviço na mesma nota ou no mesmo cadastro fiscal costuma gerar cobrança indevida e retrabalho.
O que mais trava pet shop: receita misturada e CNAE ruim
Dois erros custam caro. O primeiro é emitir a nota depois do pagamento. A receita cai no mês errado e bagunça o DAS. O segundo é escolher um CNAE genérico e descobrir tarde que a prefeitura entende parte do faturamento como serviço.
O caminho seguro é separar as frentes de receita e decidir, de forma consciente, se o pet shop vai operar como comércio puro ou misto. Isso define CNAE, inscrições e modelo de nota fiscal.
Checklist rápido para organizar o fiscal antes de “crescer”
- Liste as receitas: produtos, banho e tosa, hotel, adestramento, consultas (se houver), delivery.
- Defina a operação: comércio, serviço, ou misto com separação formal de receitas.
- Padronize a nota: um tipo de nota por natureza da operação, sem “misturar itens” de regimes distintos.
- Feche um fluxo mensal: conciliação bancária, estoque, emissão de notas e apuração do Simples.
Comparativo prático: quando o ISS aparece
A tabela abaixo ajuda a decidir se a rotina do seu pet shop tende a ser “sem ISS” (comércio) ou se exige controle de ISS por prestação de serviços.
| Atividade no pet shop | Natureza principal | Risco de ISS | Como organizar na contabilidade |
|---|---|---|---|
| Venda de ração e acessórios | Mercadoria | Baixo | Controle de estoque, NFe/NFCe quando aplicável, separar do caixa de serviços |
| Banho e tosa | Serviço | Alto | Nota de serviço e apuração do ISS conforme regras do município |
| Hospedagem e day care | Serviço | Médio a alto | Contrato/termos, nota compatível, segregação de receita por atividade |
| Delivery de produtos | Mercadoria | Baixo | Frete e embalagem bem descritos, sem “embutir” banho e tosa no mesmo pedido |
Recomendação objetiva (e quando ela não vale)
Recomendação: se você quer um pet shop “sem ISS”, mantenha a operação como comércio e evite vender serviços “junto” com produto. Exemplo: não cobre banho e tosa no mesmo pedido da ração.
Isso não vale quando o serviço é parte relevante do faturamento. Se banho e tosa já sustenta o caixa, o melhor é assumir a operação mista e separar tudo de forma formal. O “sem ISS” vira ilusão e aumenta o risco.
Onde recolher ISS prestação de serviços no pet shop
A dúvida “onde recolher ISS prestação de serviços” aparece quando o pet shop presta serviço e atende clientes de cidades diferentes.
Para a contabilidade para pet shop em Santana de Parnaíba, a regra geral é simples: o ISS costuma ser devido no local do estabelecimento prestador. O cuidado está nas exceções e na emissão correta da nota.
A regra do local do ISS e as exceções
ISS é um imposto municipal, então o município de recolhimento depende do que a lei define para cada tipo de serviço. Em muitos casos, vale o endereço do prestador. Em outros, vale o local da execução.
ISS é o imposto municipal que incide sobre a prestação de serviços. A regra geral de competência é o local do estabelecimento prestador, com exceções por tipo de serviço (Congresso Nacional, Lei Complementar nº 116/2003, art. 3º). Na prática, recolher no município errado pode gerar dupla cobrança e impedir a emissão de certidões. Ignorar a regra expõe a empresa a autuação e cobrança retroativa.
Quanto pode ser o ISS, sem chute
A alíquota exata depende da lei do município. O que dá para afirmar com segurança é o intervalo nacional. Se alguém estiver cobrando fora disso, há erro de premissa.
A alíquota do ISS no Brasil tem mínimo de 2% e máximo de 5%. O piso e o teto são definidos pelo Congresso Nacional, conforme Lei Complementar nº 116/2003, art. 8º-A. Para o empresário, isso serve como “trava” para conferir guias e propostas de enquadramento. Pagar ISS acima do limite ou deixar de recolher dentro do limite aumenta passivo e multa.
Pet shop com operação mista: o “ponto cego”
O ponto cego costuma ser o caixa único. O cliente paga produto e serviço em uma mesma comanda, e o sistema emite uma única nota. Isso complica a segregação e pode levar a recolhimento errado, inclusive dentro do Simples.
Um ajuste simples ajuda: mantenha dois fluxos, mesmo que o pagamento seja no mesmo cartão. Um fluxo para mercadorias e outro para serviços. Essa separação facilita nota, conciliação e apuração mensal.
Como decidir onde recolher, em 4 passos
- Identifique o serviço que gerou a receita (banho e tosa, hotel, adestramento).
- Verifique o cadastro do prestador e o município do estabelecimento.
- Confirme a regra de local do ISS para o tipo de serviço, antes de emitir a nota.
- Padronize o processo para não “reinventar” a apuração todo mês.
Recomendação objetiva (e quando ela não vale)
Recomendação: se o seu pet shop é misto, trate serviços como “linha separada” desde o primeiro dia. Separe receita, nota e cadastro. Isso reduz discussão com prefeitura e evita recolhimento duplicado.
Isso não vale quando você realmente não presta serviços. Se o negócio é só venda, o foco muda para estoque, ICMS e margens. Insistir em cadastro de serviço vira burocracia.
Fale com um especialista para definir onde recolher ISS
Abertura de empresa para prestadores de serviços
Quem busca “abertura de empresa para prestadores de serviços” precisa acertar o básico antes de emitir a primeira nota: CNAE, regime tributário e cadastros.
Mesmo para um pet shop, essa lógica vale quando a operação tem banho e tosa, hotel ou estética. A escolha errada pode empurrar a empresa para uma tributação maior e para obrigações que não fazem sentido.
MEI, ME ou LTDA: o que muda na rotina
A decisão não é só “pagar menos”. Ela define o que você consegue contratar, o limite de faturamento e como será seu controle mensal. Empresas que crescem rápido sofrem quando escolhem um formato que limita contratação ou emissão de notas.
- MEI: pode ser útil para começar pequeno, mas tem regras rígidas e limitações de atividades.
- ME: costuma ser o caminho para operar com mais liberdade e organizar folha e pró-labore.
- LTDA: tende a ser adotada quando há sócios, investimento ou necessidade de organizar responsabilidades.
CNAE: escolha para reduzir risco fiscal, não só imposto
CNAE não é detalhe de cadastro. Ele conversa com prefeitura, com a Receita Federal e com o que seu sistema de notas permite. Se você vende produtos e presta serviços, a abertura precisa refletir isso para viabilizar a segregação de receitas.
Microempresa é a pessoa jurídica com receita bruta anual de até R$ 360.000,00. Esse limite está na regra do Simples Nacional e orienta a escolha de porte e obrigações (Receita Federal e CGSN, Lei Complementar nº 123/2006, art. 3º). Na prática, ultrapassar limites sem planejamento pode exigir reenquadramento e mudar a carga tributária. Ignorar o porte e as faixas aumenta o risco de desenquadramento e multas.
Simples Nacional: o que entra no DAS
No Simples, o imposto é recolhido no DAS, mas isso não significa “sem regras”. A natureza da receita importa. Receita de serviço e de comércio podem cair em anexos e tratamentos diferentes, conforme a atividade cadastrada.
No Simples Nacional, tributos federais, estaduais e municipais podem ser recolhidos no DAS. A composição do recolhimento segue regras do regime e inclui o ISS quando há prestação de serviços (Receita Federal e CGSN, Lei Complementar nº 123/2006, art. 13). Para o empresário, isso reduz guias soltas, mas exige segregação correta. Declarar serviço como comércio no PGDAS-D cria passivo e pode gerar autuação.
Pró-labore e INSS: quando o sócio trabalha
Em pet shop pequeno, o dono costuma atender, vender e gerenciar. Se o sócio atua no dia a dia, a contabilidade precisa tratar a remuneração como pró-labore, com recolhimentos compatíveis. Isso dá lastro para renda, financiamentos e regularidade.
O ponto aqui não é “pagar mais”. É evitar buraco previdenciário e inconsistência de declarações.
Documentos que aceleram a abertura e evitam refação
Se você quer abrir empresa sem virar refém de correções, organize esta pasta antes de iniciar o processo:
- Endereço completo e comprovação de uso do imóvel.
- Atividades detalhadas por fonte de receita (produtos e serviços).
- Dados dos sócios e definição de participação.
- Plano de notas: que tipo de nota será emitida em cada caso.
Lei da Liberdade Econômica e abertura mais simples
A abertura de empresas no Brasil ganhou mecanismos de simplificação e presunção de boa-fé em atividades de baixo risco. Isso não dispensa licenças quando a atividade exigir, mas ajuda a reduzir etapas quando a classificação permite.
O enquadramento e o risco dependem da atividade e do município. Por isso, o CNAE precisa ser escolhido com cuidado, antes de “clicar para finalizar”.
Fale com um especialista para escolher o CNAE
Perguntas Frequentes
Pet shop paga ISS em Santana de Parnaíba?
Depende do que você vende. Se a receita é só de mercadorias, a lógica é de comércio e o ISS não é o foco. Se há prestação de serviços, como banho e tosa, o ISS entra e precisa ser apurado corretamente.
Posso ter pet shop “sem ISS” e ainda oferecer banho e tosa?
Não, se você presta banho e tosa, existe prestação de serviço. O que dá para fazer é separar receitas e emitir a nota correta para cada natureza. Isso reduz risco de cobrança indevida e evita confusão no Simples.
Onde recolher ISS prestação de serviços quando atendo clientes de outra cidade?
Na regra geral, o ISS é devido no município do estabelecimento prestador. Existem exceções por tipo de serviço, então a análise precisa considerar o serviço específico. Recolher no município errado pode gerar dupla cobrança.
O Simples Nacional “já inclui” o ISS?
Pode incluir, se houver receita de serviços declarada no PGDAS-D. Se a empresa opera só com comércio, essa parcela não aparece como ISS. O ponto crítico é não declarar serviço como venda de produto.
MEI serve para pet shop?
O MEI pode servir para operações bem pequenas, mas tem limitações de faturamento e de atividades. Se você pretende contratar, ter operação mista ou crescer rápido, ME ou LTDA costumam ser caminhos mais sólidos. A decisão deve considerar CNAE e metas de receita.
Qual o risco de emitir uma nota única para produto e serviço?
Você pode recolher imposto errado e criar passivo. Também pode travar a conciliação, porque a contabilidade não consegue separar corretamente receitas e anexos do Simples. O ajuste é criar rotinas de segregação desde já.
Como a ALLIANCE CONTABILIDADE ajuda um pet shop?
A ALLIANCE CONTABILIDADE organiza o cadastro da empresa, define a segregação de receitas e padroniza a emissão de notas para reduzir risco tributário. O objetivo é deixar a operação “auditável” e simples de manter mês a mês.
Se o seu pet shop quer operar com segurança fiscal, separar receitas e evitar recolhimento indevido, dá para começar pelo cadastro e pela rotina mensal. Fale com a ALLIANCE CONTABILIDADE agora mesmo.